

Welche Neuerungen gibt es?
Zum 1. Januar 2027 wird die staatlich geförderte private Altersvorsorge neu aufgestellt. Ziel der Reform ist es, die Förderung einfacher, flexibler und attraktiver zu gestalten. Gleichzeitig sollen neue Produktmodelle mehr Menschen dabei unterstützen, ihre finanzielle Absicherung im Alter individuell aufzubauen.
Die Presse-Versorgung begleitet diese Veränderungen mit kompetenter Beratung und modernen Produktlösungen. Dabei stehen unterschiedliche Konzepte zur Verfügung – von sicherheitsorientierten Varianten mit Garantien bis hin zu stärker kapitalmarktorientierten Lösungen mit höheren Renditechancen.
Auch Selbstständige sowie freie Mitarbeitende in Verlagen und Medienunternehmen (nicht FM) sollen künftig von der staatlichen Förderung profitieren können.
Was gilt für bestehende Riester-Verträge?
Für bestehende Riester-Verträge bleibt der sogenannte Bestandsschutz erhalten. Die bisherige Förderung läuft weiterhin unverändert weiter. Deshalb besteht derzeit kein unmittelbarer Handlungsbedarf für bestehende Verträge.
Ab 2027 besteht jedoch die Möglichkeit, in die neue Förderwelt zu wechseln. Auch bereits bestehende Riester-Lösungen innerhalb der betrieblichen Altersversorgung können künftig angepasst werden.
Ebenso können vorhandene Riester-Verträge auf neue Produktgenerationen umgestellt werden. Ob ein Wechsel sinnvoll ist, hängt allerdings immer von der persönlichen Situation, den bisherigen Vertragsbedingungen und den individuellen Vorsorgezielen ab. Eine sorgfältige Beratung ist deshalb besonders wichtig, da sowohl Vorteile als auch mögliche Nachteile berücksichtigt werden sollten.
Wichtig bleibt: Die staatlichen Zulagen für das Jahr 2026 sollten weiterhin genutzt werden. Daher empfiehlt es sich in vielen Fällen, bestehende Verträge zunächst unverändert fortzuführen.
Neue Vorsorgeprodukte ab 2027.
Die Reform eröffnet neue Möglichkeiten für die private Altersvorsorge. Geplant sind moderne Vorsorgeprodukte mit unterschiedlichen Chancen- und Sicherheitsprofilen – von Lösungen mit Beitragsgarantie bis hin zu fondsgebundenen Varianten ohne feste Garantien.
Neben Produkten mit vollständiger Beitragsgarantie können künftig auch Produkte mit einer Beitragsgarantie von 80 Prozent staatlich gefördert werden.
Neu ist außerdem das sogenannte Altersvorsorgedepot. Dabei handelt es sich um eine staatlich geförderte Altersvorsorge ohne feste Beitragsgarantie, die stärker auf die Chancen des Kapitalmarkts setzt und beispielsweise Anlagen in Fonds und ETFs ermöglicht.
Die Presse-Versorgung informiert Sie rechtzeitig darüber, welche Vorsorgeprodukte wir ab 01.01.2027 anbieten werden.
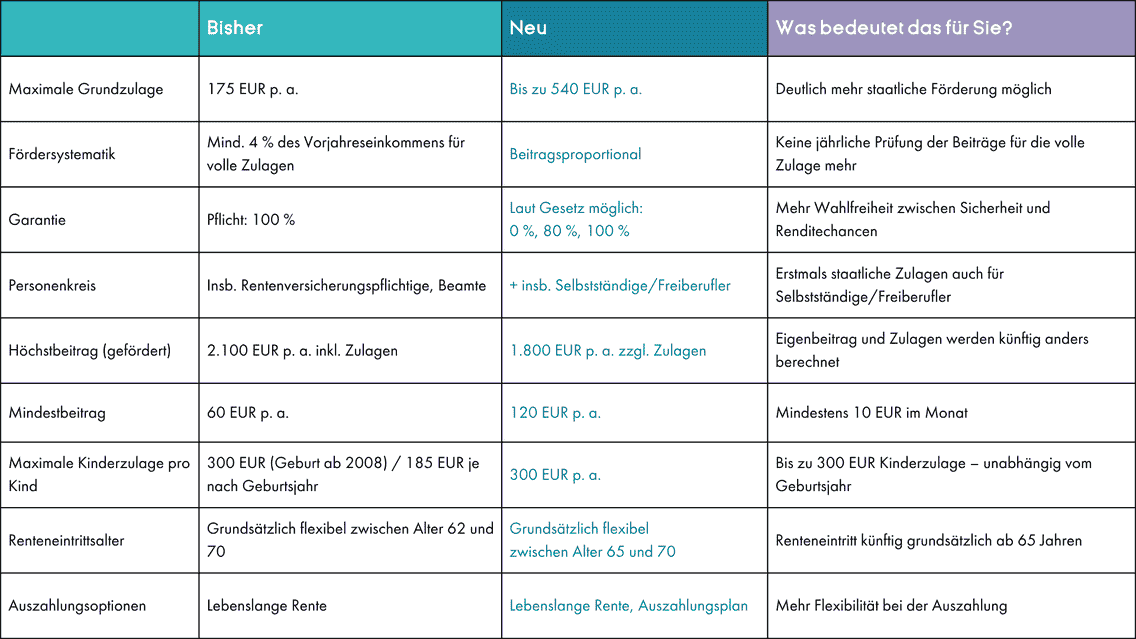
Neuerungen im Überblick ab 2027.
Staatliche Förderung.
Die staatliche Förderung setzt sich auch künftig aus verschiedenen Bausteinen zusammen. Dazu gehören eine Grundzulage, eine Kinderzulage, ein Bonus für Berufseinsteiger sowie mögliche steuerliche Vorteile.
Voraussetzung für die Förderung ist ein Eigenbeitrag von mindestens 120 Euro pro Jahr. Beiträge bis zu 1.800 Euro jährlich können über Zulagen gefördert werden.
Flexibilität bei der Auszahlung.
Auch für die Auszahlungsphase sieht die Reform verschiedene Möglichkeiten vor. Zu Beginn können bis zu 30 Prozent des angesparten Kapitals ausgezahlt werden.
Für das verbleibende Kapital kommen – abhängig vom jeweiligen Produkt – eine lebenslange Rente oder ein Auszahlungsplan infrage.
Häufige Fragen zur neuen Altersvorsorge.
Die neue Altersvorsorge bietet eine Grundzulage von bis zu 540 Euro jährlich sowie eine Kinderzulage von bis zu 300 Euro pro Kind und Jahr. Junge Berufseinsteiger*innen können zusätzlich einen einmaligen Bonus von 200 Euro erhalten.
Wie hoch die persönliche Förderung tatsächlich ausfällt, hängt unter anderem von den geleisteten Eigenbeiträgen und der familiären Situation ab.
Die Grundzulage richtet sich nach der Höhe Ihrer jährlichen Eigenbeiträge. Für die ersten 360 Euro erhalten Sie eine Zulage von 50 Prozent. Für weitere Beiträge bis zu insgesamt 1.800 Euro jährlich beträgt die Zulage 25 Prozent.
Bei einem Eigenbeitrag von 1.800 Euro im Jahr ergibt sich so die maximale Grundzulage von 540 Euro.
Ja. Auch wenn Sie Ihren Altersvorsorgevertrag erst im Laufe des Jahres abschließen, können Sie grundsätzlich die volle staatliche Förderung für das Kalenderjahr erhalten. Entscheidend ist, dass die erforderlichen Beiträge noch rechtzeitig bis zum Jahresende eingezahlt werden und die Fördervoraussetzungen erfüllt sind.
So können Sie auch bei einem Vertragsabschluss zum Jahresende durch eine entsprechende Einmalzahlung von der staatlichen Förderung für das gesamte Kalenderjahr profitieren.
Wer frühzeitig mit der Altersvorsorge beginnt, kann besonders lange von den Renditechancen der Kapitalmärkte profitieren. Zusätzlich erhalten förderberechtigte Berufseinsteiger*innen bei einem Vertragsabschluss vor dem 25. Geburtstag einen einmaligen Berufseinsteigerbonus von 200 Euro.
Bereits ab einem Eigenbeitrag von 10 Euro monatlich ist eine staatliche Förderung möglich.
Das AltersvorsorgeDepot InvestFlex setzt auf die Renditechancen der Kapitalmärkte und verzichtet auf eine Beitragsgarantie. Der AltersvorsorgeVertrag InvestFlex80 verbindet Fondsanlagen mit einer Garantie von 80 Prozent der eingezahlten Beiträge und Zulagen zum Rentenbeginn.
Ja. Das Altersvorsorgedepot ohne Beitragsgarantie ermöglicht Investitionen in Fonds und ETFs. Damit verbunden sind Renditechancen, aber auch Wertschwankungen und Verlustrisiken.
Wer mehr Sicherheit wünscht, kann sich alternativ für ein Vorsorgeprodukt mit Beitragsgarantie entscheiden. Die passende Lösung hängt vom persönlichen Sicherheitsbedürfnis und den individuellen Vorsorgezielen ab.
Neben den staatlichen Zulagen können auch steuerliche Vorteile entstehen. Eigenbeiträge bis zu 1.800 Euro jährlich zuzüglich der Zulagen können im Rahmen des Sonderausgabenabzugs berücksichtigt werden.
Das Finanzamt prüft automatisch, ob sich daraus ein zusätzlicher Steuervorteil ergibt. Die späteren Auszahlungen müssen grundsätzlich versteuert werden.
Ja. Künftig können grundsätzlich bis zu zwei Verträge im Rahmen der neuen staatlich geförderten Altersvorsorge gleichzeitig bestehen.
Die staatliche Förderung wird dadurch jedoch nicht verdoppelt. Die Zulagen können auf die Verträge verteilt werden, die Förderhöchstgrenzen gelten weiterhin pro Person.
Die Auszahlungsphase beginnt grundsätzlich frühestens mit Vollendung des 65. Lebensjahres und spätestens mit Vollendung des 70. Lebensjahres. Unter bestimmten Voraussetzungen ist auch ein früherer Beginn möglich. Entscheidend sind die individuellen Vertragsbedingungen.
Eine vollständige Einmalauszahlung ist bei der staatlich geförderten Altersvorsorge grundsätzlich nicht vorgesehen. Zu Beginn der Auszahlungsphase können jedoch bis zu 30 % des angesparten Kapitals einmalig ausgezahlt werden. Das verbleibende Kapital wird als lebenslange Rente oder über einen Auszahlungsplan ausgezahlt.
Das angesparte Kapital kann grundsätzlich vererbt werden. Entscheidend ist, ob der Todesfall vor oder während der Auszahlungsphase eintritt.
Vor Rentenbeginn können die Erb*innen das vorhandene Kapital erhalten. Dabei müssen die staatlichen Zulagen und Steuervorteile in der Regel zurückgezahlt werden.
Während der Auszahlungsphase hängt die Vererbbarkeit von der gewählten Auszahlungsform ab. Bei einem Auszahlungsplan kann das verbleibende Kapital vererbt werden. Bei einer lebenslangen Rente ist eine Hinterbliebenenleistung nur möglich, wenn eine entsprechende Vereinbarung getroffen wurde.
Für Ehepartner*innen und eingetragene Lebenspartner*innen gelten unter bestimmten Voraussetzungen Sonderregelungen, durch die die staatliche Förderung erhalten bleiben kann.
Häufige Fragen zu bestehenden Verträgen.
Bestehende Riester-Verträge können grundsätzlich fortgeführt werden. Ein Wechsel in die neue Förderung sollte individuell geprüft werden.
Die staatlich geförderte Altersvorsorge dient der finanziellen Absicherung im Ruhestand. Bei einer vorzeitigen Kündigung mit Auszahlung des Kapitals kann es daher zur Rückzahlung der erhaltenen Zulagen und Steuervorteile kommen.
Ein förderunschädlicher Wechsel zu einem anderen zertifizierten Altersvorsorgevertrag ist hingegen grundsätzlich möglich.


